Industrielle Nachfrage hält die Preise für deutsche und niederländische Kartoffeln trotz kleinerer europäischer Ernte stabil
Kartoffelquoten in Deutschland und den Niederlanden bleiben dank stabiler industrieller und Einzelhandelsnachfrage trotz einer engeren europäischen Versorgung stabil: Innovator wird zu €27.50–28.30 pro 100 kg gehandelt, während niederländische Fabriken im September 308,800 Tonnen verarbeiteten, wobei 47% des Rohmaterials importiert wurden.
Der Kartoffelmarkt in Deutschland und den Niederlanden zeigt stabile und feste Quoten, getragen von geordneter industrieller und Einzelhandelsnachfrage sowie einer im Vergleich zur Vorjahreskampagne geringeren europäischen Versorgung. Wöchentliche Schwankungen sind gering, obwohl zwischen Sorten erhebliche Unterschiede aufgrund von Qualität, Größe und Eignung für die Verarbeitung bestehen.
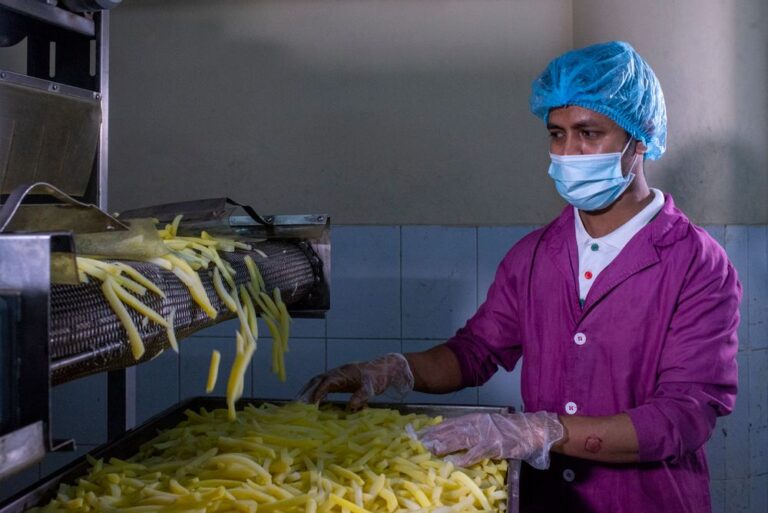
Innovator hält seinen Aufschlag. Referenzpreise für Innovator liegen bei €27.50 pro 100 Kilogramm, innerhalb eines Bereichs von €27.50–28.30, unverändert gegenüber der vorherigen Bewertung. Die Sorte behält ihren Aufschlag gegenüber anderen Verarbeitungskartoffeln aufgrund ihrer Verwendung für lange Pommes, die hauptsächlich an Fast-Food-Ketten geliefert werden.
Fontane gibt leicht nach. Fontane wird zu €22.00 pro 100 Kilogramm gehandelt, innerhalb eines Bereichs von €22.00–23.30, etwa €0.50 niedriger als die vorherige Referenz. Die Anpassung gilt als moderat und stellt keine Veränderung der allgemeinen Markttrends dar.
Deutsche Tafelkartoffelpreise bleiben in einem geordneten Band. In Deutschland werden frisch verzehrte (Tafel-)Kartoffeln hauptsächlich im Bereich von €26 bis €30 pro 100 Kilogramm gehandelt. Die Nachfrage aus Verpackungsstationen und Lebensmittelhändlern wird als geordnet und stabil beschrieben, wobei Verbraucheraktionen hauptsächlich auf kleinere Einzelhandelspackungen und nicht auf große Säcke konzentriert sind. Die meisten frischen Nachfragen werden aus Feldbeständen und kürzlich eingelagerten Chargen gedeckt. Für industrielle Kartoffeln speziell berichtet vergleichbare regionale Meldung aus Bayern von freiem Markt-Rohmaterial für Pommes bei etwa €22–28 pro 100 Kilogramm Ende September – ein ähnliches Niveau wie das deutsche Tafelkartoffelband, allerdings gilt diese Angabe nur für Bayern und kann nicht für Nordrhein-Westfalen bestätigt werden.
Die Niederlande verarbeiteten 308,800 Tonnen im September. Niederländische Pommes-Fabriken verarbeiteten im September etwa 308,800 Tonnen Kartoffeln – rund 40,000 Tonnen mehr als im August. Die industrielle Aktivität wird teilweise durch Rohmaterial aus anderen Ländern getragen: 47.3% der im September verarbeiteten Kartoffeln stammten aus dem Ausland, hauptsächlich aus Belgien und Deutschland, ein deutlicher Anstieg gegenüber 39.2% ausländischen Ursprungs vor einem Jahr. Dieser Handelsstrom verdeutlicht die wachsende Integration des nordwest-europäischen Marktes und den Wettbewerb zwischen niederländischen Anlagen um hochwertiges Verarbeitungsrohmaterial.
Jährliche Verarbeitung bleibt rückläufig. Über zwölf Monate bis September verarbeiteten niederländische Pommes-Fabriken etwa 3.59 Millionen Tonnen Kartoffeln, etwa 290,000 Tonnen weniger als in derselben zwölfmonatigen Periode des Vorjahres – ein Rückgang von etwa 7–8%. Die Lücke spiegelt die Wechselwirkung zwischen dem Verbrauch der großen Bestände der Vorjahreskampagne und der kleineren 2026 europäischen Ernte wider. Trotz des angesammelten Rückgangs bestätigt der Septemberrhythmus, dass Fabriken aktiv arbeiten und die Rohmaterialnachfrage aufrechterhalten.
Niederländische Ernte sank um 17%. Die niederländische Bruttoproduktion von Tafel-(Ware-)Kartoffeln wird für 2026 auf etwa 3.5 Millionen Tonnen geschätzt, 17% weniger als die ungewöhnlich große Ernte von 4.2 Millionen Tonnen im Jahr 2025. Das Volumen liegt knapp unter dem Zehnjahresdurchschnitt von etwa 3.6 Millionen Tonnen. Haupttreiber des Rückgangs war eine Verringerung der Anbaufläche, die um etwa 15% auf 70,286 Hektar sank – Teil einer Gesamtkartoffelfläche von 150,134 Hektar, der kleinsten seit 2012. Die Bruttoertragshöhe blieb relativ stabil bei 49.5 Tonnen pro Hektar, etwa 3% unter den 50.8 Tonnen, die im Jahr 2025 geerntet wurden.
Bewässerung milderte die Dürre. Rund ein Drittel der niederländischen Ackerbau-Betriebe berichten, über eigene Bewässerungsausrüstung zu verfügen, ein Faktor, der die Ertragsverluste während der Perioden größter klimatischer Belastung in dieser Saison begrenzen half. Die verfügbaren Daten beziehen sich auf Bruttoerträge; die tatsächlich marktfähige Menge wird nach Abzug von Defekten, ungeeigneten Größen und Einbußen durch Sortierung und Lagerung niedriger ausfallen.
Aussicht: seitwärts bis moderat fest. Der Markt erwartet, dass die Quoten für Tafel- und Verarbeitungskartoffeln in den kommenden Wochen seitwärts bis moderat fest bleiben, gestützt durch stabile Einzelhandelsnachfrage, eine kleinere 2026 EU-Ernte und diszipliniertes Einkaufsverhalten der Verarbeiter. Ein hervorgehobener Risikofaktor ist die Lagerqualität: Chargen mit Schweißschäden könnten auftauchen und Aufschläge von etwa €5 pro 100 Kilogramm verursachen. Die Entwicklung durch den europäischen Winter wird auch von der Verfügbarkeit von Vertrags-freien Chargen und dem Tempo abhängen, mit dem Verarbeitungsanlagen Rohmaterial aufnehmen.
Quellen: Commodity Board (niederländische Ernte-, Anbau- und Ertragsdaten); AGF.nl (niederländische Verarbeitungsvolumina)